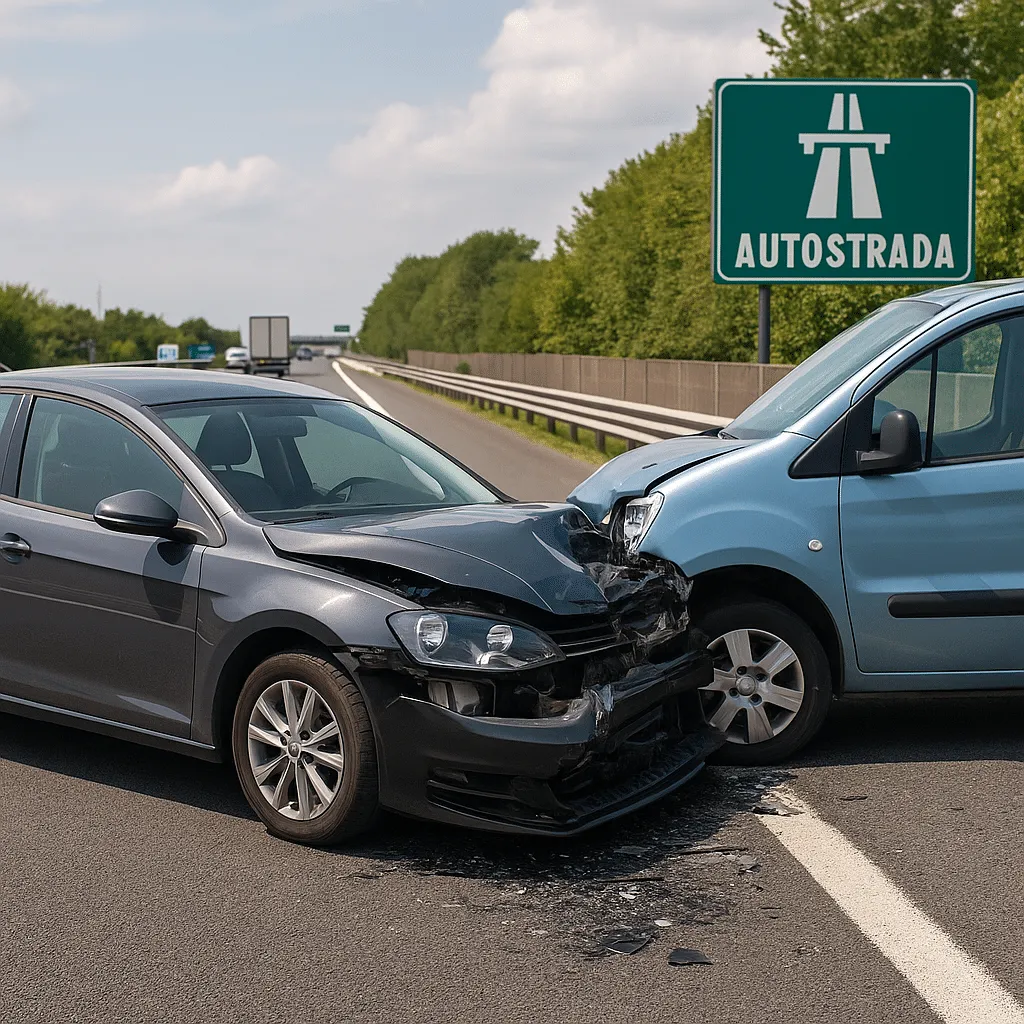
In Italia, la responsabilità civile auto (RCA) obbligatoria copre i danni causati a terzi, inclusi i passeggeri, ma non offre protezione al conducente responsabile dell’incidente. In caso di sinistro con colpa, il guidatore non ha diritto ad alcun risarcimento per i danni fisici subiti. Per colmare questa lacuna, è possibile sottoscrivere una garanzia accessoria: la garanzia infortuni conducente.
Questa copertura è particolarmente utile per chi trascorre molte ore alla guida, sia per motivi professionali che personali. Offre un risarcimento in caso di danni fisici subiti dal conducente durante la circolazione del veicolo assicurato, anche se l’incidente è stato causato da una sua colpa. La polizza può prevedere indennizzi per invalidità permanente, decesso, spese mediche e altre voci specificate nel contratto.
Nel contesto di una richiesta di risarcimento, la presenza di questa garanzia può facilitare il processo di indennizzo, evitando lunghe controversie legali. Tuttavia, è fondamentale comprendere nel dettaglio cosa copre l’assicurazione infortuni conducente, i limiti previsti e le condizioni di attivazione della polizza.
Assicurazione infortuni conducente: cos’è e perché integrarla alla polizza RC auto
La polizza infortuni conducente è una garanzia accessoria che può essere aggiunta alla RC auto per offrire una copertura specifica al conducente in caso di infortunio durante la guida. Questa assicurazione è progettata per indennizzare il guidatore per i danni fisici subiti in seguito a un incidente con colpa, situazione in cui la RC auto standard non prevede alcun risarcimento per il conducente.
Le coperture offerte dalla polizza infortuni conducente possono includere:
Spese mediche sostenute a seguito dell’infortunio
Indennizzi in caso di invalidità permanente
Indennizzi ai familiari in caso di decesso del conducente
L’importo del risarcimento è determinato in base al massimale assicurativo scelto al momento della sottoscrizione della polizza.
Cosa copre la garanzia infortuni del conducente
Spese mediche immediate e post-incidente
La polizza infortuni del conducente copre le spese mediche sostenute a seguito di un incidente con colpa, inclusi:
- Visite specialistiche
- Esami diagnostici
- Interventi chirurgici
- Terapie riabilitative
- Diaria per ricovero ospedaliero
Invalidità permanente o temporanea
In caso di invalidità permanente o temporanea del conducente del veicolo a seguito di un sinistro con colpa, la garanzia accessoria infortuni del conducente prevede un indennizzo calcolato in base alla percentuale di invalidità e al massimale scelto.
Indennizzo in caso di morte
In caso di morte del conducente a seguito di un incidente con colpa, la polizza infortuni del conducente prevede un indennizzo ai beneficiari designati o, in loro assenza, agli eredi legittimi.
Rimborso spese per riabilitazione o ricovero
La copertura infortuni può includere il rimborso delle spese sostenute per la riabilitazione e il ricovero del conducente infortunato, come:
- Terapie fisioterapiche
- Trattamenti specialistici
- Spese di degenza
- Costi di viaggio per raggiungere centri medici specializzati
Distinzione tra copertura per il conducente e passeggeri
È importante distinguere tra la copertura offerta dalla RC auto obbligatoria, che tutela i passeggeri e i terzi, e la garanzia accessoria infortuni del conducente, che protegge esclusivamente il guidatore del veicolo in caso di danni fisici subiti durante la guida del veicolo.
In sintesi, la polizza infortuni del conducente offre una tutela specifica per il conducente, coprendo le conseguenze di un infortunio che non rientrano nella polizza di responsabilità civile.
Perché la sola assicurazione auto non basta
La RC auto obbligatoria copre i danni causati a terzi, inclusi i passeggeri, ma esclude i danni fisici subiti dal conducente responsabile dell’incidente. Pertanto, in caso di sinistro con colpa, il guidatore non ha diritto ad alcun risarcimento per le lesioni riportate.
Ambiti di applicazione: auto, moto, quadricicli e veicoli da lavoro
La garanzia infortuni del conducente può essere applicata a diversi tipi di veicoli, tra cui:
Autovetture
Motocicli
Ciclomotori
Quadricicli
Autocarri
Quando si attiva l’assicurazione infortuni del conducente
La polizza si attiva quando il guidatore del veicolo subisce danni fisici durante la circolazione del mezzo assicurato. Ciò include situazioni come:
Incidente con colpa: il conducente è responsabile del sinistro e riporta lesioni.
Manovre di emergenza: durante la gestione di un guasto o la segnalazione di un pericolo, il conducente si infortuna.
Operazioni accessorie: salire o scendere dal veicolo, caricare o scaricare merci, o effettuare piccole riparazioni.
Malori improvvisi: eventi come svenimenti o vertigini che causano un infortunio durante la guida.
Obbligo di trovarsi alla guida del mezzo assicurato
Perché la polizza sia operativa, è necessario che il conducente sia alla guida del proprio veicolo assicurato.
La copertura non si estende a situazioni in cui il guidatore utilizza un mezzo non incluso nella polizza assicurativa.
Inoltre, la formula di guida scelta (esclusiva, esperta o libera) influisce sull’operatività della copertura. Ad esempio, con una guida esclusiva, solo il conducente nominato nel contratto è coperto; con una guida esperta, sono coperti solo i conducenti con un’età minima specificata; con una guida libera, qualsiasi conducente munito di patente valida è coperto.
Le esclusioni più comuni
Non si attiva in determinate circostanze, tra cui:
Guida senza patente: se il conducente non possiede una patente valida.
Guida in stato di ebbrezza o sotto l’effetto di sostanze stupefacenti: comportamenti che annullano la copertura.
Partecipazione a gare o competizioni sportive: eventi non coperti dalla polizza.
Utilizzo del veicolo per scopi non dichiarati: ad esempio, uso commerciale non previsto nel contratto.
Danni preesistenti: lesioni o condizioni mediche non causate dall’incidente.
È fondamentale leggere attentamente il set informativo della polizza assicurativa per comprendere tutte le condizioni e le esclusioni applicabili.
Come leggere massimale e franchigia
Il massimale assicurativo rappresenta l’importo massimo che la compagnia è tenuta a liquidare in caso di sinistro. Ad esempio, se si sceglie un massimale di €80.000 e si subisce un danno permanente del 3%, l’indennizzo sarà pari a €2.400; con un massimale di €100.000, l’indennizzo per lo stesso danno sarà di €3.000 .
Nota: un massimale più elevato comporta un premio assicurativo maggiore, ma garantisce una copertura più ampia in caso di danni gravi.
Franchigia e scoperto, attenzione ai dettagli contrattuali
La franchigia è l’importo fisso che rimane a carico dell’assicurato in caso di sinistro. Ad esempio, se la franchigia è di €1.500 e il danno è di €10.000, l’assicurazione coprirà €8.500.
Lo scoperto, invece, è una percentuale del danno che non viene coperta dalla compagnia. Ad esempio, con uno scoperto del 10% su un danno di €10.000, l’assicurazione coprirà €9.000.
Alcune polizze prevedono che la franchigia si azzeri in caso di invalidità permanente superiore a una certa soglia, ad esempio il 20% .
Consigli pratici per scegliere una nuova polizza infortuni
Valutare il proprio profilo di rischio: chi utilizza frequentemente il veicolo o percorre lunghe distanze dovrebbe considerare massimali più elevati.
Confrontare le offerte: analizzare diverse proposte per trovare il miglior rapporto tra copertura e premio.
Leggere attentamente il contratto: prestare attenzione a franchigie, scoperti e clausole di esclusione.
Considerare le esigenze personali: ad esempio, se si hanno familiari a carico, potrebbe essere opportuno scegliere una polizza che preveda indennizzi in caso di decesso.
Il ruolo dell’avvocato nel risarcimento danni da infortunio stradale
Assistenza legale nella trattativa con assicurazione
In caso di infortunio del conducente, la trattativa con la compagnia assicurativa può risultare complessa, soprattutto quando si discute l’entità del risarcimento. Un avvocato esperto in diritto assicurativo può supportare il guidatore del veicolo nella lettura della polizza infortuni conducente, nella valutazione del massimale scelto e nella verifica della copertura infortuni attivabile.
L’assistenza legale è utile anche per interpretare correttamente le clausole della garanzia accessoria infortuni del conducente e per accertarsi che la compagnia rispetti quanto previsto dal contratto. In fase di trattativa, l’avvocato agisce per ottenere la miglior liquidazione possibile in base all’entità del danno fisico e alla somma assicurata.
Cosa fare se l’assicurazione rifiuta il risarcimento
Nel caso in cui l’assicurazione rifiuti di pagare, è importante agire in tempi rapidi. Il primo passo è inviare una contestazione formale scritta, chiedendo spiegazioni dettagliate. Se il rifiuto persiste, l’intervento di un legale diventa essenziale.
L’avvocato può:
- Avviare una mediazione civile obbligatoria, nei casi previsti;
- Promuovere un’azione giudiziaria per ottenere il risarcimento spettante;
- Valutare se il diniego è conforme al contratto e alla normativa assicurativa;
- Difendere il diritto del conducente a essere indennizzato anche in caso di sinistro con colpa, se la polizza infortuni del conducente copre tali eventi.
Come documentare correttamente l’infortunio per ottenere il massimo indennizzo
Per ricevere un indennizzo proporzionato ai danni fisici subiti dal guidatore, è necessario fornire prove precise e coerenti. I documenti fondamentali sono:
- Referti medici e certificati ospedalieri;
- Documentazione relativa a ricoveri, spese mediche sostenute e riabilitazioni;
- Perizie di un medico legale di parte in caso di danni permanenti;
- Eventuali testimonianze o verbali delle forze dell’ordine intervenute.
È inoltre utile conservare ogni documento che dimostri il legame tra l’infortunio e la guida del veicolo, come il verbale di incidente o il modulo CID.
I vantaggi del risarcimento danni con infortuni.it
La richiesta di risarcimento danni con infortuni.it è semplice, priva di rischi economici e permette di risparmiare tempo nella ricerca di esperti legali adeguati al tuo caso:
- Nessun anticipo di spese: paghi solo in caso di successo. Questo significa che non dovrai sostenere alcun costo fino a quando non avrai ottenuto il risarcimento.
- Accesso rapido a esperti qualificati: ti mettiamo in contatto con studi legali specializzati in malasanità, garantendo competenza e trasparenza.
- Consulenza gratuita: puoi richiedere una prima valutazione senza impegno, per capire subito le possibilità del tuo caso.
- Casi gestiti con trasparenza: segui ogni fase della tua pratica con il supporto di professionisti esperti.